


Вот так ФОТ: кому в Петербурге платят десятки миллионов рублей в месяц
Стало известно, кому в Петербурге платят больше 10 млн рублей в месяц
В Петербурге есть десятки компаний, где при штатной численности один–два человека расходы на зарплату превышают десятки миллионов рублей. Возможно, что таким образом бизнес отвечает на повышение ставки по налогу на прибыль. Увеличивая зарплату, компании тем самым сокращают налогооблагаемую базу. Подобная схема для сокращения прибыли, впрочем, давно известна.
Высокая зарплата и минимальный штат
По просьбе "ДП" "Контур.Фокус" сделал выборку из 30 компаний с самыми высокими среднемесячными выплатами на сотрудника. Были отобраны петербургские организации с минимальной штатной численностью до 15 человек. Максимальную зарплату — 60,7 млн в месяц — получает единственный сотрудник компании, которая, судя по её названию, занимается инновациями в управлении кадрами. Ещё в одном ООО средняя зарплата — 57 млн рублей, в ней работают 12 человек. Основная сфера — оптовая торговля бумагой и картоном. Из компаний, попавших в топ–30, семь компаний основным видом деятельности указали торговлю (от мебели и цветного лома до фармацевтики и автомобильных деталей), две — деятельность холдинговых компаний и головных офисов. У оставшихся компаний (21 организация) коды ОКВЭД не повторяются и разнообразны: финансовые услуги, деятельность заказчика–застройщика, покупка и продажа недвижимости, аренда интеллектуальной собственности и финансовых услуг, гостиничный бизнес и производство парфюмерии, консультационные услуги в области компьютерных технологий. В целях соблюдения коммерческой тайны названия компаний не раскрываются.
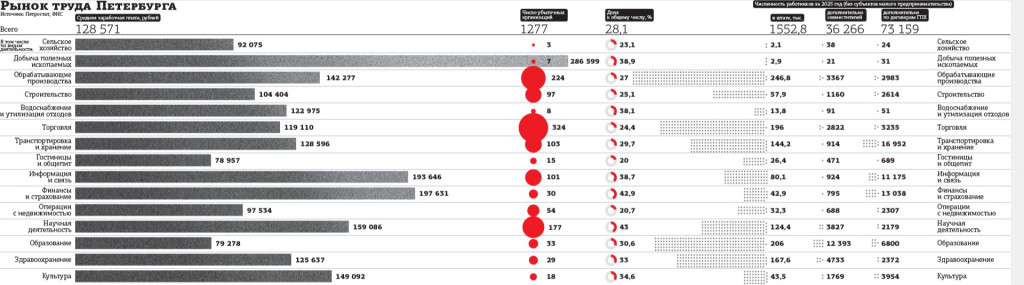
Средняя зарплата в этой тридцатке составляет чуть более 14,5 млн рублей. Для сравнения: медианная зарплата в городе, по данным hh.ru, к сентябрю достигла 94,1 тыс. рублей в месяц.
Специалисты заявляют, что всё чаще сталкиваются с примерами, когда в компании трудоустроены один–два сотрудника, а общий фонд оплаты труда оказывается явно несопоставим с характером деятельности. И таких организаций стало больше после повышения ставки налога на прибыль до 25%.
Впрочем, одновременное введение прогрессивной шкалы по НДФЛ должно снизить аппетит у предпринимателей к налоговой оптимизации: выводить деньги через зарплату стало дороже. Повышение налогов на доходы физлиц сводит на нет и схемы, когда бизнес выводил прибыль через дивиденды учредителям. Арифметически стало выгоднее повышать зарплату, чем платить налоги на разовые и крупные выплаты. Тем более что из–за тренда на цифровизацию налоговые органы всё лучше отслеживают доходы. Данные по страховым взносам, НДФЛ, банковским операциям и контрагентам сопоставляются автоматически.
Эксперты обращают внимание на один нюанс. Средняя заработная плата считается как общие затраты организации на штатных сотрудников. Если в бухгалтерской отчётности компании строка по ФОТ недоступна, в расчёт берутся расходы по страховым взносам. Но в них входят выплаты по договорам ГПХ, то есть привлечённый персонал. Это может искажать фактические данные. "В течение года штатная структура организации могла меняться: привлекались специалисты на короткий срок по договорам ГПХ, работали совместители на неполных ставках и тому подобное", — поясняет налоговый консультант, генеральный директор "Что делать Практика" Татьяна Бардак. По её оценке, в выгрузке по ФОТ на одного работника часть искажений объясняется арифметически. Один годовой бонус, выходное пособие или выплата по итогам работы над крупным проектом (например, после совершения сделки) легко искажают средний показатель при штате в несколько человек. Также может быть занижена численность персонала, когда часть работников работает по ГПХ вместо трудовых договоров или привлекается через аутсорсинг. В среднесписочную численность такие специалисты не попадают.
Впрочем, Татьяна Бардак не отрицает, что практика высоких зарплат существует. Намеренное завышение выплат отдельным сотрудникам чаще присуще компаниям, нуждающимся в "обналичивании" денежных средств, однако такую схему также применяют и для оптимизации налогообложения. Зарплата включается в расходы, уменьшающие базу по налогу на прибыль. Также достигается экономия на страховых взносах: при достижении дохода сотрудника предельной базы (в 2025 году — 2,759 млн рублей) единый тариф взносов снижается с 30 до 15,1%.
Последствия налоговой оптимизации
Схема повышенных зарплат при этом не считается незаконной. Минфин неоднократно указывал, что налоговики не вправе оценивать экономическую обоснованность расходов на оплату труда для целей налога на прибыль.
"Высокие заработные платы в целом не являются каким–то отдельным риском, если они экономически обоснованы, полностью уплачены НДФЛ и страховые взносы, а выплаты не связаны с выводом денежных средств из компании, — рассуждает управляющий партнёр АБ “Юсланд” Елена Легашова. — Подозрительной такая зарплата может выглядеть, когда, например, работник регулярно в короткий срок после её получения снимает средства со своего счёта или такие существенные выплаты проводятся накануне банкротства".
При этом следует отличать заработную плату, выплачиваемую работнику в рамках трудовых отношений, и выплату физическому лицу по гражданско–правовому договору.
"Если оплата по ГПХ носит стабильный и ежемесячный характер, то это аргумент в пользу переквалификации отношений в фактически трудовые, при этом при таких выплатах физическому лицу компания также выступает налоговым агентом и обязана уплатить НДФЛ и страховые взносы", — подчёркивает Елена Легашова.
Проблема у бизнеса может возникнуть тогда, когда проявляются признаки злоупотребления. Например, если зарплата директора многократно превышает оплату других руководителей без явной связи с реальными результатами или если часть выплат маскируется под другие статьи. Отсюда и малая штатная численность у некоторых организаций. Впрочем, ФНС при анализе отчётности всегда смотрит на показатель среднемесячной зарплаты. Так что лазейка если и есть, то она работает только при наличии реального экономического обоснования, а не формального прикрытия. Если размер зарплаты резко выбивается из отраслевого контекста, инспекция может запросить пояснения: нет ли здесь схемы занижения налоговой базы (например, часть выплат уходит "в конверте" или искусственно завышаются оклады отдельных лиц для оптимизации). Поэтому срок жизни подобных организаций, как правило, ограничен ближайшей серьёзной проверкой или изменением законодательства. С другой стороны, можно найти примеры, когда организации по схемам снижения прибыли через высокие оклады работают более 10 лет: и если к ним и возникают претензии, то собственники за продолжительное время научились обосновывать законность их применения.
Однако законодательство ужесточается ежегодно. С 2027 года в Налоговом кодексе, например, меняются принципы начисления премий штатным сотрудникам. Можно предположить, что нововведение ещё больше усилит налоговое администрирование: и городу, и стране нужен рост собираемости НДФЛ.
Риски привлечения к ответственности, когда завышенный уровень оплаты труда используется в незаконных схемах, весьма существенны: от административной и налоговой (штрафы в размере 20–40% от неуплаченной суммы плюс доначисление взносов) до уголовной.
Данные о средних зарплатах нужны не только налоговикам. "Показатели среднемесячной оплаты труда используются для сравнений: на микроуровне — в рамках одной организации считают среднемесячную зарплату различных категорий сотрудников — руководителей, специалистов, рабочих. И делают выводы о том, каковы различия уровня оплаты труда (средняя зарплата руководителя не должна в 20–30 раз превышать аналогичный показатель у рабочих), — рассказывает профессор кафедры экономики Президентской академии в Петербурге Инга Цыганкова. — На отраслевом уровне показатель нужен для анализа видов экономической деятельности, так как темпы роста среднемесячной заработной платы не могут опережать темпы роста производительности труда".
По её словам, показатель также используется и для межрегиональных сравнений: по нему делают выводы, где более высокий и более низкий уровень жизни работающего населения.
Евгений Гуляев, руководитель департамента консалтинга Института проблем предпринимательства
Качество рабочих мест по средней зарплате в компании нельзя оценить
Прежде всего стоит разделить реальную высокую оплату труда и высокий расчётный показатель. У управляющей компании несколько сотрудников могут отвечать за бизнес всей группы, а разовая премия за крупную сделку способна изменить среднюю зарплату за год. Возможна и чисто статистическая причина: если в фонд оплаты труда попали выплаты исполнителям по договорам гражданско–правового характера, а в знаменателе остались только штатные работники, среднее значение перестаёт описывать заработок конкретного человека. Высокая средняя зарплата не снимает вопросы ФНС и трудовых комиссий к выплатам отдельным работникам. Премия руководителю может поднять среднее значение по компании, оставив оклады других сотрудников прежними. Городской администрации важны поступления НДФЛ, но качество рабочих мест по одной "средней" не оценить. Банку и инвестору важнее, какую долю денежного потока забирает руководство. А соискателю информация мало что обещает, средняя выплата по юрлицу не означает, что столько готовы предложить на конкретной должности.
 2016 © Все права защищены. Фото сотрудников - Александр Насонов.